
Porto Alegre, 6 de outubro de 2026.
A Corte Especial do Superior Tribunal de Justiça deve retomar, nesta quarta-feira (7), um julgamento que pode afetar proprietários de imóveis financiados pelo Sistema Financeiro da Habitação (SFH) que descobriram rachaduras, infiltrações ou outros vícios de construção.
No Tema Repetitivo 1.039, o STJ definirá quando começa a correr o prazo para o segurado pedir indenização à seguradora pelos danos físicos existentes no imóvel.
A discussão é especialmente importante quando o problema somente aparece ou se torna perceptível depois de muitos anos, inclusive após a quitação do financiamento.
O prazo em discussão é de um ano. A controvérsia está justamente em saber a partir de qual acontecimento esse período deve ser contado.
Até o momento, existem duas posições divergentes no julgamento. Ainda não há tese definitiva.
Seguro habitacional acompanha os financiamentos do SFH
Os recursos analisados pelo STJ envolvem imóveis adquiridos por meio do SFH e protegidos pela cobertura securitária de Danos Físicos ao Imóvel (DFI).
Esse seguro está ligado ao financiamento e possui finalidade diferente de um seguro residencial contratado voluntariamente pelo proprietário.
A controvérsia chegou ao Tribunal a partir de situações em que mutuários identificaram vícios de construção e procuraram a cobertura securitária.
O problema é particularmente complexo nos chamados vícios ocultos.
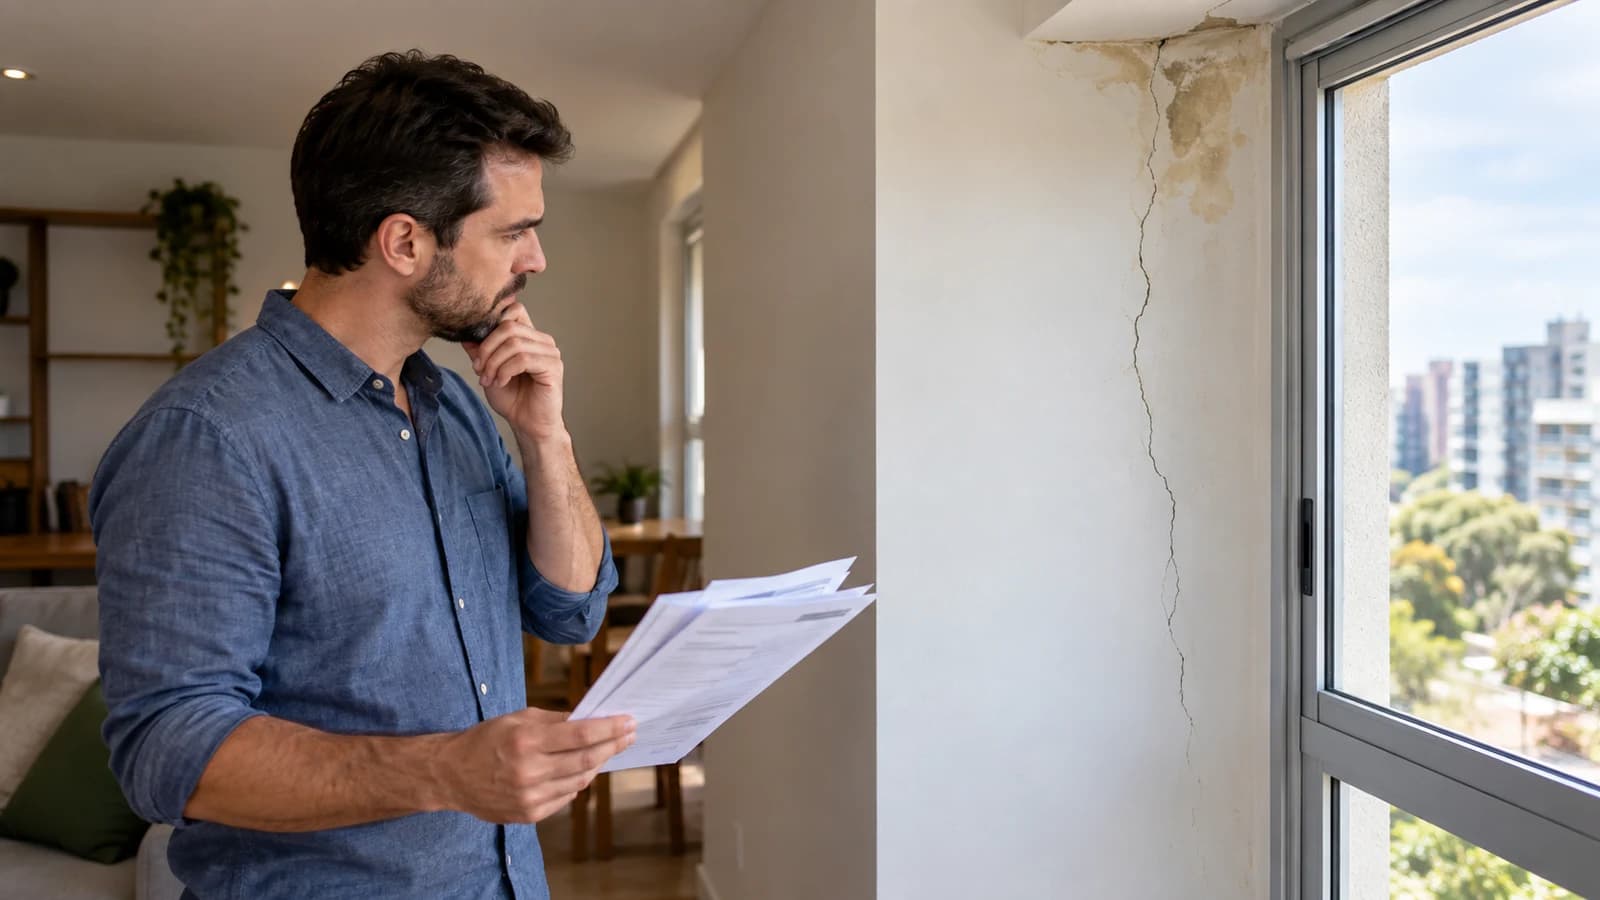
Uma fissura estrutural, infiltração decorrente de falha construtiva ou outro defeito relevante pode não ser perceptível na entrega das chaves. Em determinadas situações, suas manifestações surgem progressivamente ao longo dos anos.
É justamente essa dificuldade de identificar o momento exato em que o defeito se tornou conhecido que está no centro do julgamento.
Relatora entende que deve existir um limite ligado ao fim do financiamento
A relatora, ministra Isabel Gallotti, propôs uma interpretação mais restritiva.
Para ela, com a liquidação do financiamento também se extingue o seguro a ele vinculado. A identificação do fato que gera a pretensão securitária deve ocorrer durante a vigência do financiamento e do respectivo seguro ou no período prescricional imediatamente posterior ao seu término.
Quando não for possível determinar exatamente quando o proprietário tomou conhecimento do defeito, a ministra propõe que o prazo anual seja contado a partir do dia seguinte ao término do contrato.
Segundo a relatora, admitir que defeitos sejam comunicados indefinidamente após o encerramento do seguro obrigaria o sistema securitário a manter reservas por período indeterminado.
O ministro Humberto Martins acompanhou esse entendimento.
Divergência considera a negativa da seguradora como início do prazo
A ministra Nancy Andrighi abriu divergência.
Para ela, o prazo de um ano deve começar quando o segurado toma conhecimento de que a seguradora recusou a cobertura.
O raciocínio parte da ideia de que somente após a negativa surge efetivamente a pretensão do proprietário contra a companhia de seguros.
Essa interpretação também afasta a exigência de que o defeito tenha sido descoberto durante a vigência do financiamento.
Um dos argumentos apresentados é que condicionar a cobertura ao tempo de duração do contrato pode produzir situações diferentes entre proprietários de imóveis com o mesmo problema.
Quem quitasse antecipadamente o financiamento, por exemplo, teria menos tempo para descobrir um vício oculto do que aquele que permanecesse financiando o imóvel durante muitos anos.
O julgamento foi suspenso após essas posições e deve agora ser retomado pela Corte Especial.
O STJ ainda não decidiu qual entendimento prevalecerá
É importante distinguir o que já existe do que ainda está sendo decidido.
O STJ não fixou até agora a tese definitiva do Tema 1.039.
Portanto, ainda não é possível afirmar que o prazo sempre começa com a negativa da seguradora nem que necessariamente começa após o encerramento do financiamento.
A Corte Especial deverá justamente escolher a orientação que servirá de referência obrigatória aos processos que discutem a mesma questão.
Os processos sobre a controvérsia foram suspensos nacionalmente em razão do julgamento repetitivo.
A definição terá relevância muito além dos dois recursos analisados, pois deverá orientar os tribunais brasileiros na solução das ações que discutem o mesmo problema.
O que o proprietário deve fazer ao encontrar um defeito no imóvel?
Independentemente da tese que venha a prevalecer, deixar o problema sem registro pode dificultar uma futura discussão.
Ao identificar rachaduras, infiltrações, recalques, problemas estruturais ou outros defeitos potencialmente relacionados à construção, é importante documentar a situação e verificar a origem do dano.
Fotografias, vídeos, laudos ou avaliações técnicas podem ajudar a demonstrar a existência e a evolução do problema.
Também é relevante preservar o contrato de financiamento, os documentos do seguro habitacional e os registros das comunicações realizadas com a instituição financeira e a seguradora.
Se houver pedido de cobertura, a resposta da seguradora deve igualmente ser conservada.
Esses documentos podem ser decisivos justamente porque o Tema 1.039 discute quando o segurado tomou conhecimento do fato e em que momento nasceu a pretensão contra a seguradora.
A decisão pode mudar significativamente o alcance das ações
A diferença entre as duas posições discutidas pelo STJ é expressiva.
Se prevalecer a tese mais restritiva, a data de encerramento do financiamento poderá estabelecer um limite importante para as pretensões relacionadas ao seguro.
Se prevalecer a divergência, a negativa da seguradora assumirá papel central para o início da prescrição, inclusive em contratos já extintos.
Por isso, proprietários de imóveis do SFH com vícios construtivos devem acompanhar o resultado com atenção.
O julgamento previsto para 7 de outubro não discute simplesmente se toda rachadura ou infiltração deve ser indenizada. A questão submetida ao rito repetitivo é específica: quando começa o prazo para exigir judicialmente a cobertura do seguro habitacional.
A resposta do STJ poderá determinar se milhares de ações ainda podem ser examinadas em seu mérito ou se a pretensão já está prescrita.
Fontes utilizadas
- Corte discute início do prazo para cobrar seguro por defeito de construção em imóvel do SFH — Superior Tribunal de Justiça. Informação oficial sobre o julgamento do Tema 1.039 pela Corte Especial, posições da ministra Isabel Gallotti e da ministra Nancy Andrighi e suspensão após pedido de vista do ministro Herman Benjamin.
- Repetitivo sobre prescrição da indenização por defeito em imóvel do SFH será julgado pela Corte Especial — Superior Tribunal de Justiça. Informação oficial sobre a remessa do Tema 1.039 à Corte Especial e identificação dos REsps 1.799.288 e 1.803.225.
- STJ voltará a julgar prazo para pedir indenização por vícios em imóveis do SFH — Migalhas. 5 de outubro de 2026. Notícia que informa a retomada do julgamento pela Corte Especial em 7 de outubro de 2026 e detalha as duas correntes atualmente formadas.
- Para Quarta Turma, mutuário tem um ano após fim do contrato para cobrar seguro do SFH por vício de construção — Superior Tribunal de Justiça. Histórico jurisprudencial sobre o prazo anual, a cobertura DFI, a vinculação entre financiamento e seguro habitacional e os vícios ocultos de construção.