
Porto Alegre, 29 de setembro de 2026.
O Superior Tribunal de Justiça decidiu que a redução do limite do cartão de crédito sem prévia comunicação ao consumidor configura falha na prestação do serviço, mas não gera automaticamente direito a indenização por dano moral.
A decisão foi tomada pela Terceira Turma no REsp 2.215.427/SP. O ponto central do julgamento foi definir se a simples ausência de aviso sobre a redução do limite permitiria presumir a existência de dano moral.
O STJ respondeu negativamente.
Segundo o Tribunal, a instituição financeira deve comunicar previamente a redução do limite de crédito. O descumprimento desse dever é irregular e pode produzir consequências jurídicas. Isso não significa, contudo, que toda redução feita sem aviso provoque, por si só, uma lesão à honra, à imagem ou à dignidade do consumidor.
A falta de comunicação continua sendo irregular
A decisão não autorizou os bancos a reduzir limites de crédito sem qualquer informação ao cliente.
O STJ reconheceu expressamente que a ausência de comunicação caracteriza falha na prestação do serviço.
A Resolução nº 96/2021 do Banco Central, posteriormente alterada pela Resolução BCB nº 365/2023, prevê o dever de informar o consumidor sobre a redução do limite de crédito em conta de pagamento pós-paga.
O próprio Código de Defesa do Consumidor também impõe ao fornecedor responsabilidade por informações insuficientes ou inadequadas relacionadas ao serviço prestado.
Portanto, existe diferença entre reconhecer uma conduta irregular e concluir que ela necessariamente produz dano moral.
Foi justamente essa distinção que orientou o julgamento.
Dano moral não é consequência automática da redução do limite
No caso analisado, a consumidora sustentava que a violação do dever de informação deveria ser suficiente para caracterizar dano moral presumido.
O STJ rejeitou essa tese.
Para a Terceira Turma, a simples redução do limite sem aviso prévio, embora represente falha do serviço, não evidencia automaticamente ofensa aos direitos da personalidade.
A instituição financeira possui autonomia para rever limites de crédito com base em critérios objetivos de risco. O problema jurídico está na ausência de comunicação ao cliente, e não necessariamente na própria decisão de reduzir o crédito.
Por isso, sem outras circunstâncias relevantes, o episódio foi tratado como transtorno decorrente da relação contratual, insuficiente para justificar indenização por dano moral.
Quando a redução do limite pode gerar indenização
A decisão não exclui a possibilidade de dano moral em situações concretas.
O próprio STJ indicou exemplos em que a conduta pode ultrapassar o mero descumprimento contratual.
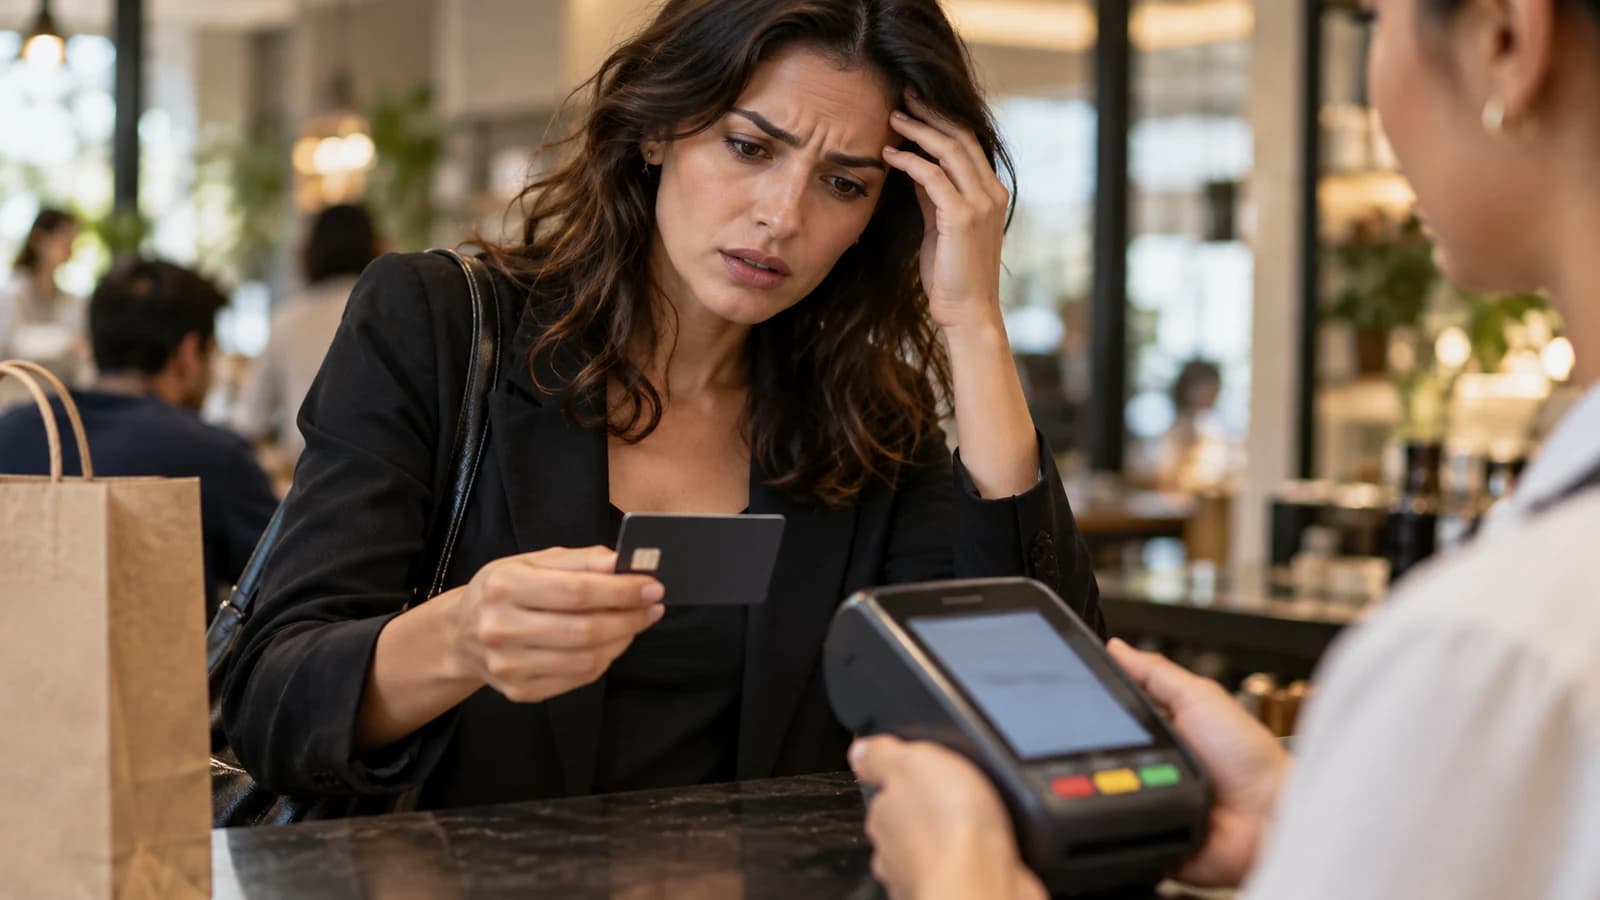
Isso pode ocorrer quando a redução inesperada do limite provoca negativa de pagamento em situação vexatória, exposição pública, humilhação ou constrangimento relevante.
Também pode ser importante demonstrar que o consumidor deixou de realizar uma compra específica e determinada em razão da redução inesperada do limite, especialmente quando as circunstâncias revelarem repercussão concreta sobre sua esfera pessoal.
No processo julgado, esse tipo de prova não foi apresentado.
As instâncias anteriores haviam registrado que a consumidora não demonstrou qual produto pretendia adquirir nem o valor da compra supostamente frustrada. Também não houve comprovação de episódio vexatório ou de qualquer consequência concreta sobre seus direitos da personalidade.
Por isso, o pedido de indenização foi rejeitado.
Falha do banco e dano moral são questões diferentes
O julgamento é relevante porque reforça uma distinção recorrente nas relações de consumo.
Uma instituição financeira pode descumprir um dever contratual ou regulatório sem que isso necessariamente gere dano moral.
Para que haja indenização, é preciso verificar se o episódio produziu repercussão efetiva além do próprio descumprimento da obrigação.
No caso da redução do limite do cartão, portanto, duas perguntas precisam ser analisadas separadamente.
A primeira é saber se o banco cumpriu seu dever de comunicar previamente o consumidor.
A segunda é verificar se a ausência dessa comunicação provocou consequência concreta suficientemente grave para caracterizar violação aos direitos da personalidade.
O REsp 2.215.427 deixa claro que a resposta negativa à primeira pergunta não torna automaticamente positiva a segunda.
Essa diferenciação também tem consequência prática na produção de prova. Quando o consumidor pretende obter indenização, ganha importância demonstrar as circunstâncias em que descobriu a redução do limite, eventual tentativa de compra recusada, exposição perante terceiros e demais efeitos concretos provocados pela conduta da instituição financeira.
Fontes utilizadas
- REsp 2.215.427/SP — inteiro teor do acórdão — Superior Tribunal de Justiça. Terceira Turma. Relatora ministra Nancy Andrighi. Julgado em 7 de outubro de 2025 e publicado no DJEN em 13 de outubro de 2025.
- Redução do limite do cartão de crédito sem aviso prévio ao consumidor não gera dano moral presumido — Superior Tribunal de Justiça. 27 de outubro de 2025. Notícia oficial sobre o REsp 2.215.427/SP.
- Informativo de Jurisprudência nº 875 — REsp 2.215.427/SP — Superior Tribunal de Justiça. 3 de fevereiro de 2026. Tema: redução do limite de cartão de crédito sem comunicação e ausência de dano moral presumido.